🗳️ 本週一句話
選舉的結果沒人能先知道,但「市場對結果的反應」有跡可循。 與其猜誰會贏,不如先把每一種劇本的應對方式想好——這才是能一再複製的做法,比押中一次方向更可靠。
一、為什麼一場國會選舉,能讓全球市場緊張?
💡 白話先懂:期中選舉在選什麼?
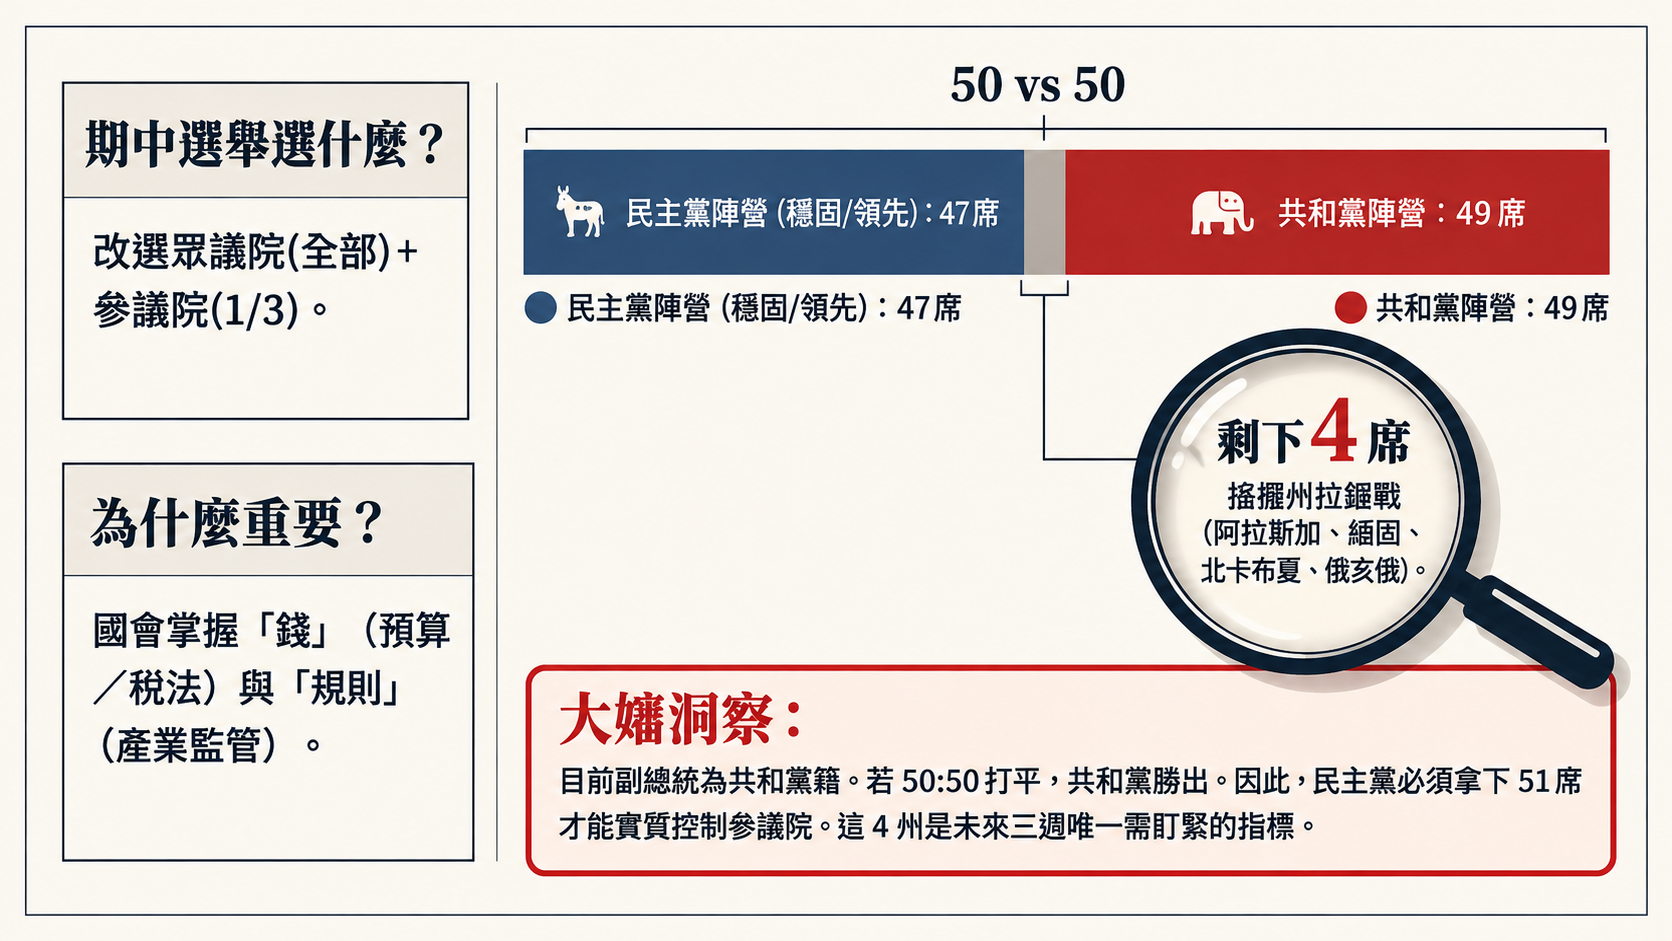
美國總統任期四年,「期中」就是任期走到一半時舉辦的國會改選。2026 年的投票日是 11 月 3 日,眾議院全部席次、參議院約三分之一席次重新洗牌。
國會掌握兩把關鍵鑰匙:錢(預算、稅法) 和 規則(產業監管)。誰控制國會,就決定未來兩年政府能不能順利推政策。
- 一黨同時拿下兩院 → 政策推得動,方向明確,但可能「一面倒」
- 兩院分屬不同黨(分治) → 大型法案難過關,政策容易卡住;對市場而言,「卡住」有時反而代表「不會有意外」
📊 外資怎麼看?三種劇本整理
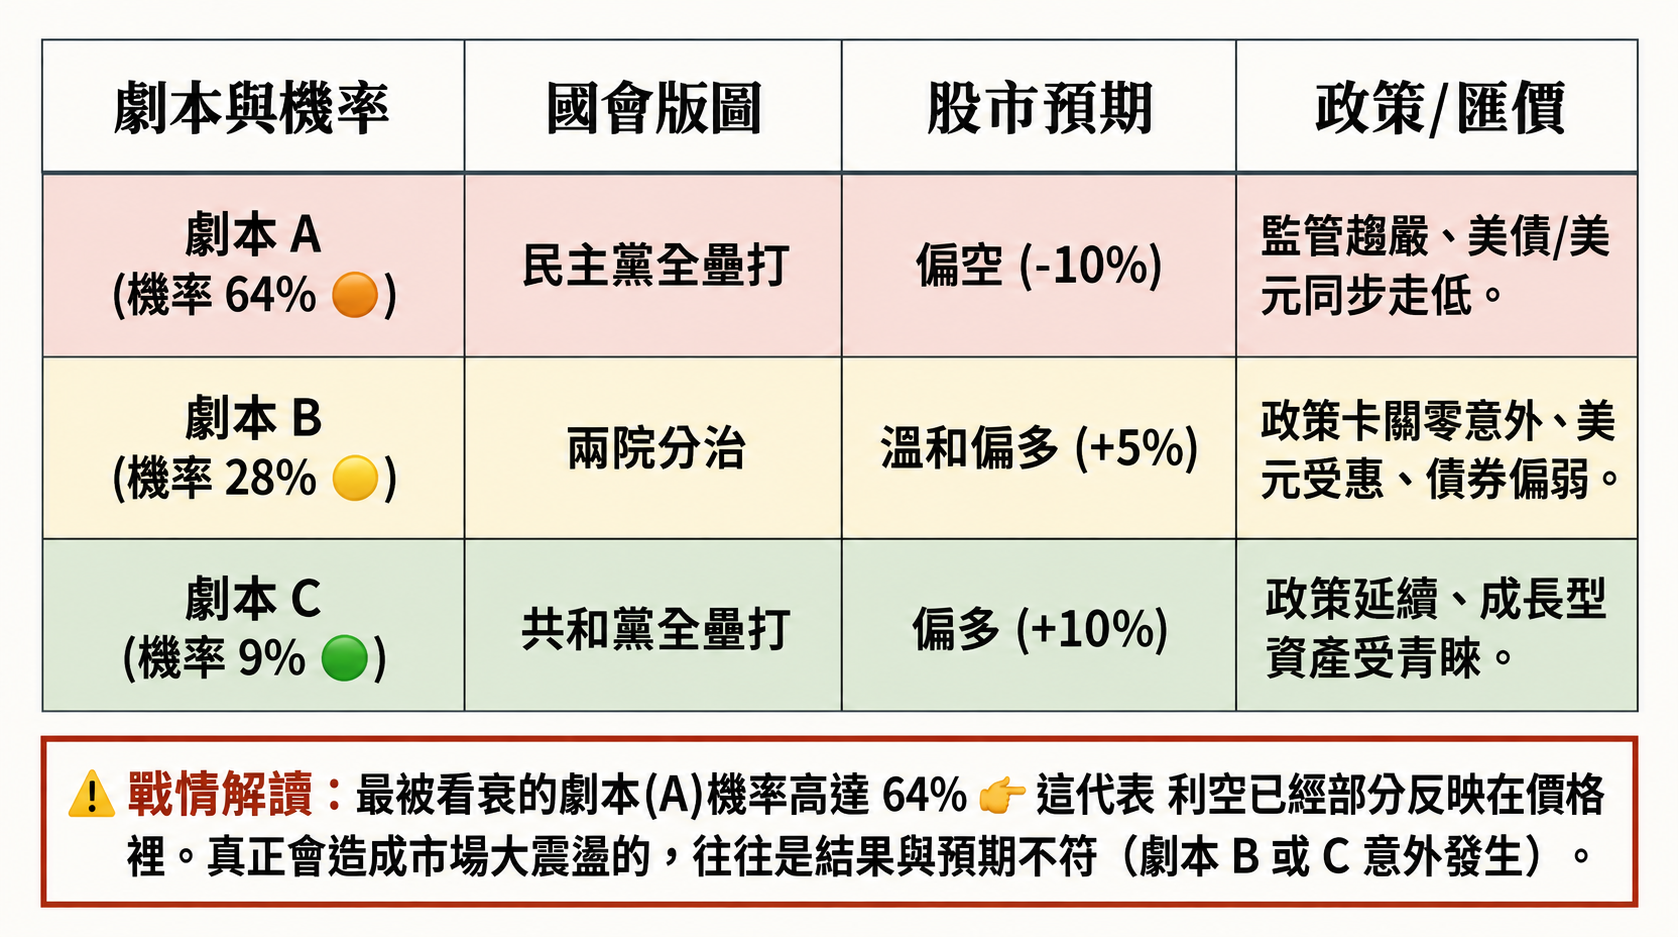
美銀(BofA)的研究依國會控制權推演出三種結果,對美股、美元與美債的影響方向差距很大:
| 劇本 | 國會版圖 | 美股可能反應 | 美元/美債與政策面 | 報告引用機率 |
|---|---|---|---|---|
| A | 民主黨拿下參、眾兩院 | 偏空(約 -10%) | 加稅與監管趨嚴預期升高,美元與美債殖利率可能同步走低 | 約 64% |
| B | 參院共和、眾院民主(分治) | 溫和偏多(約 +5%) | 政策大轉彎機率低,美元相對受惠,債券表現偏弱 | 約 28% |
| C | 共和黨拿下兩院 | 偏多(約 +10%) | 現行政策方向延續,成長型資產較受青睞 | 約 9% |
註:各劇本機率為外資報告之預估值(均取整數「約」百分比),因四捨五入影響,總和略高於 100%。
🧭 大嬸觀點:最被看衰的劇本,偏偏機率最高——這代表市場有一部分利空可能已經反映在價格裡。真正會造成大波動的,往往是「結果和大家預期不一樣」。
🔢 參議院是勝負分水嶺:簡單算給你看
- 參議院共 100 席,目前選情統計:民主黨陣營穩固或領先約 47 席(含與其同黨團的獨立派),共和黨約 49 席
- 剩下 4 個州(阿拉斯加、緬因、新罕布夏、俄亥俄)屬於拉鋸戰
- 參院若 50:50 打平,由副總統投下決定票,而目前副總統屬共和黨 → 民主黨必須拿到 51 席才算真正控制參院
👉 換句話說,劇本 A 能不能成立,幾乎取決於那 4 個州是否全數翻盤。這也是選前最後三週最值得追蹤的變數。
📈 歷史的季節性:期中選舉年的第四季
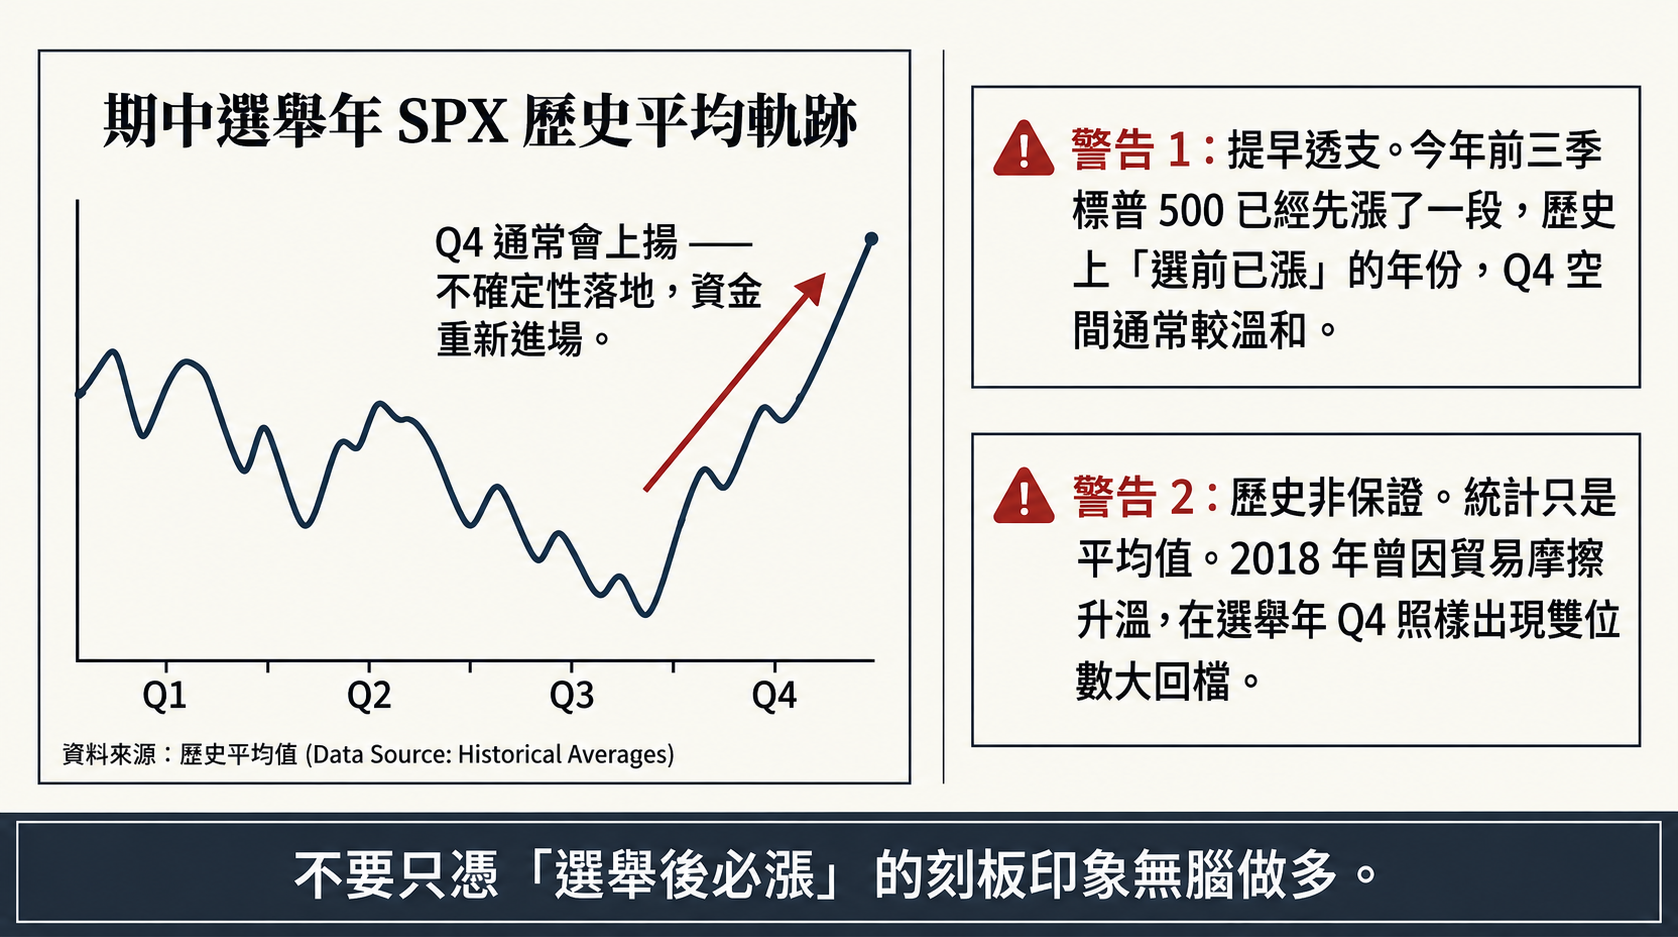
長期統計顯示,期中選舉年的第四季到隔年上半年,美股表現多半比選前更好,背後邏輯很單純:不確定性一旦落地,資金就願意重新進場。
但有兩個提醒:
- 今年前三季標普 500 已經漲了一段,歷史上這類「選前已先漲」的年份,第四季的後續空間通常比較溫和
- 統計是「平均」,不是「保證」——2018 年就曾因貿易摩擦升溫,在選舉年第四季出現雙位數回檔
二、本週總經行事曆
| 日期(台灣時間) | 事件 | 為什麼重要 |
|---|---|---|
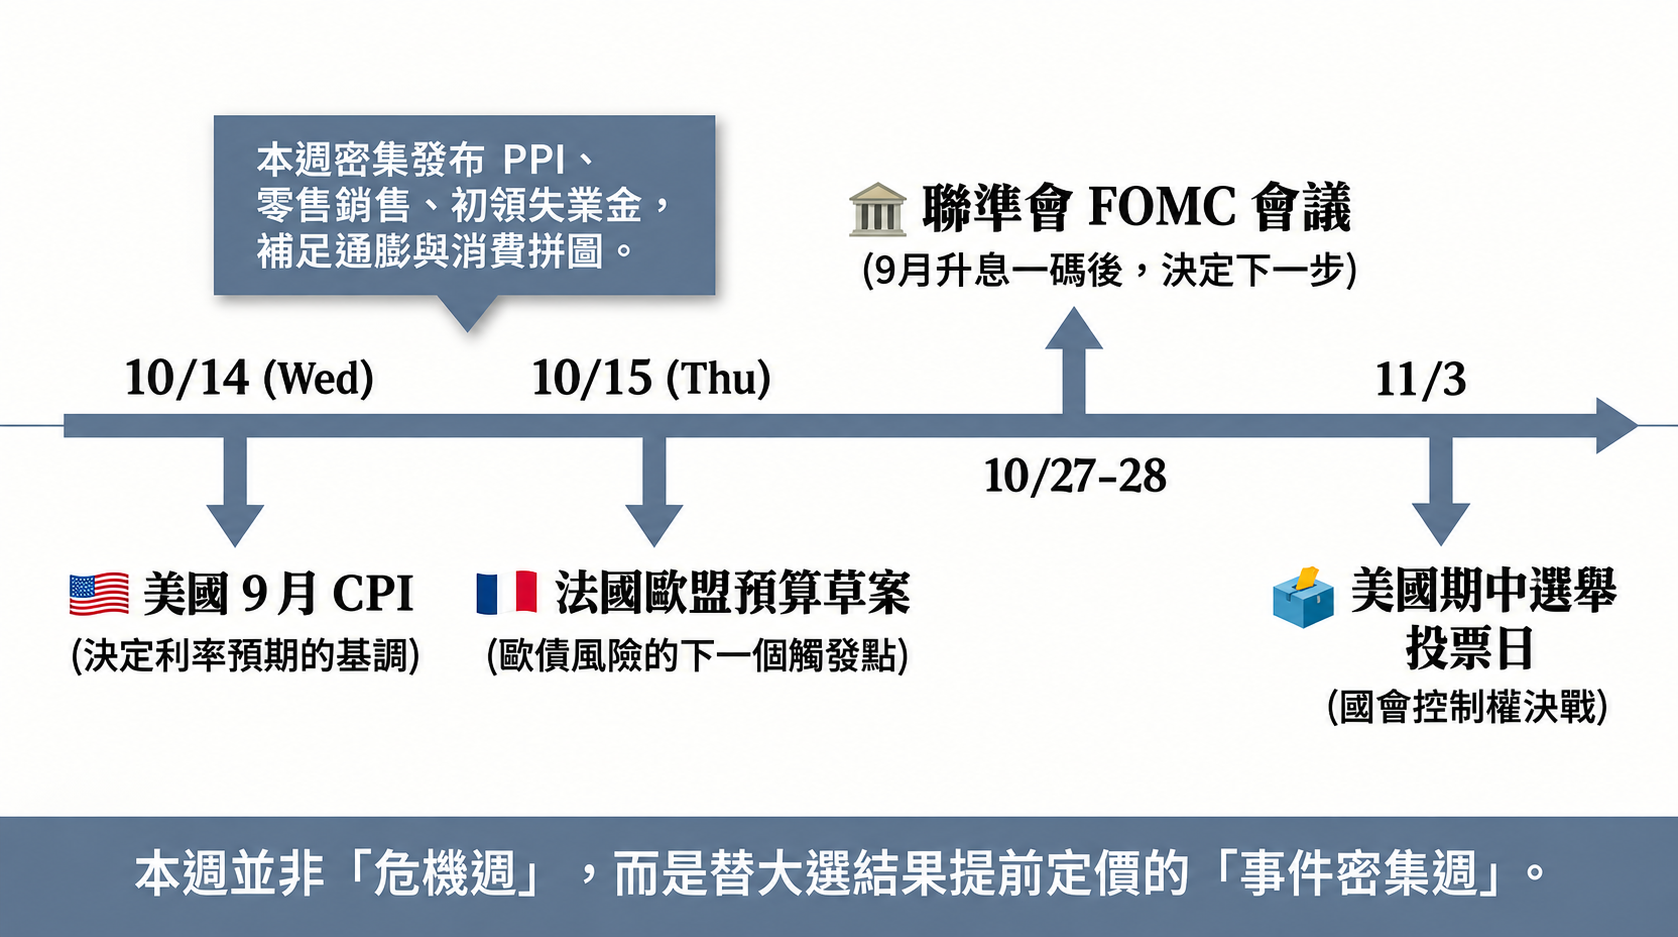
| 10/14(三)20:30 | 美國 9 月 CPI | 決定市場對 10 月底利率會議的預期 |
| 10/15(四) | 法國向歐盟提交預算草案 | 歐洲主權債風險的下一個觸發點 |
| 本週 | 美國 PPI、零售銷售、初領失業金、區域製造業指數等 | 補足通膨與消費的完整拼圖(實際日期以官方行事曆為準) |
| 10/27–28 | 聯準會 FOMC 利率會議 | 9 月已升息一碼,本週數據將左右下一步 |
| 11/3 | 美國期中選舉投票日 | 國會控制權決定未來兩年政策方向 |
三、總經白話課:CPI 為什麼牽動選舉與市場?
💡 CPI 是什麼?
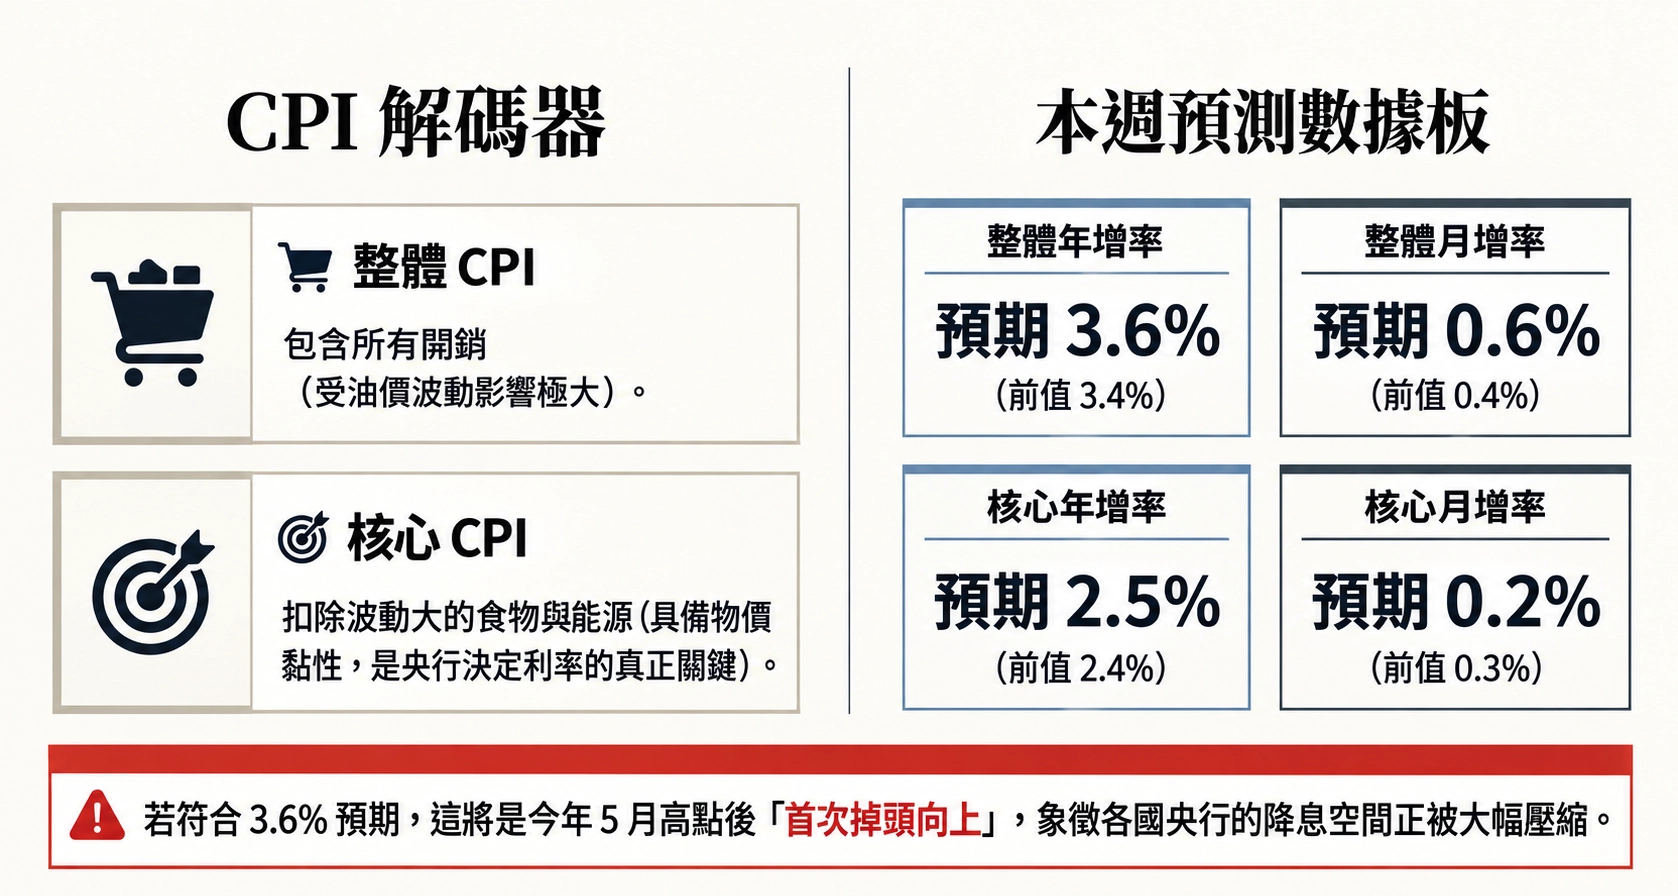
CPI(消費者物價指數)就是一籃子日常開銷的「價格溫度計」——房租、食物、油錢、交通、醫療都算在內。
- 年增率:跟去年同月比,看「長期趨勢」
- 月增率:跟上個月比,看「最新變化的速度」
- 核心 CPI:扣掉波動最大的食物和能源,看「物價黏性」,央行最在意的是這一項
📌 本週市場預期
| 項目 | 市場預期 | 前一個月(8 月) |
|---|---|---|
| CPI 年增率 | 3.6% | 3.4% |
| CPI 月增率 | 0.6% | 0.4% |
| 核心 CPI 年增率 | 2.5% | 2.4% |
| 核心 CPI 月增率 | 0.2% | 0.3% |
若符合預期,年增率將是 5 月高點之後首次掉頭向上。
🔗 一條鏈看懂傳導路徑
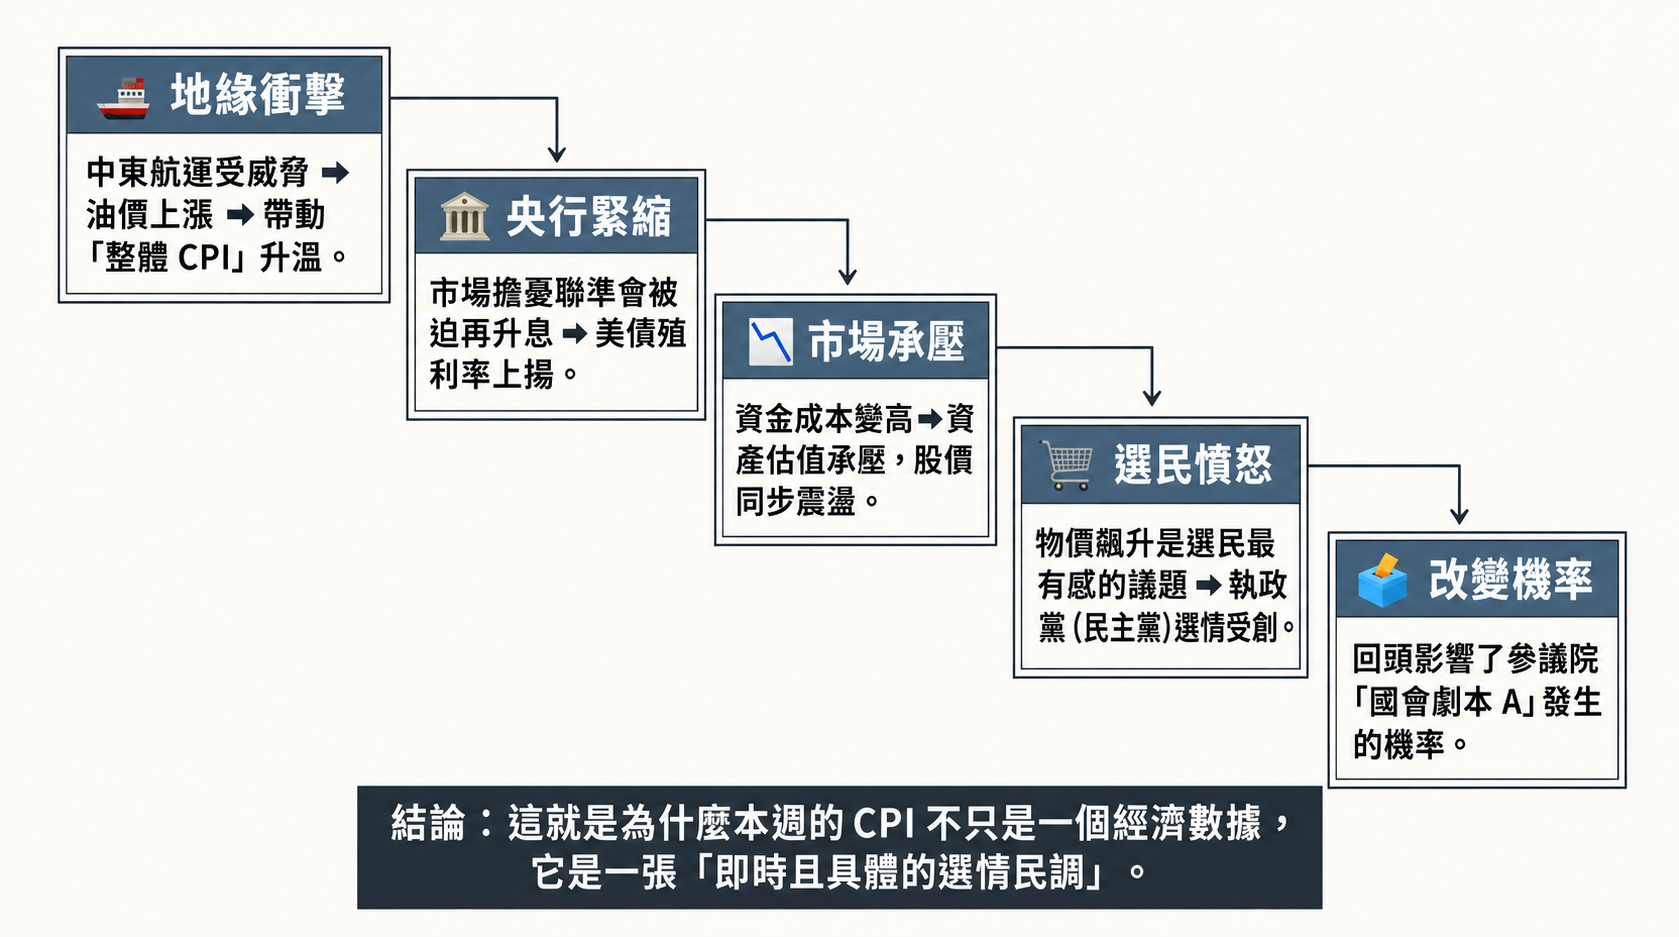
這就是為什麼本週的 CPI 不只是一個經濟數字,它同時也是一張「選情民調」。
🧩 解讀小技巧:看「整體」和「核心」的落差
- 整體高、核心穩 → 主要是油價推升,屬於「外部衝擊」,央行可能較有耐心
- 整體高、核心也高 → 物價上漲已經擴散到服務、房租等領域,升息壓力明顯變大
- 今年以來多數月份 CPI 都落在預期附近,真正的驚喜(或驚嚇)出現頻率不高,數據公布後先看實際值與預期的差距,再決定怎麼解讀
🌍 不只美國:全球通膨同步升溫
近期已公布 9 月 CPI 的主要經濟體中,多數高於市場預期,共同推手是能源價格反彈。台灣、歐元區、日本都出現類似情況 → 這代表通膨壓力是「全球性」的,不是單一國家的問題,各國央行降息空間都被壓縮。
四、歐洲那邊在燒什麼?三分鐘看懂「利差」
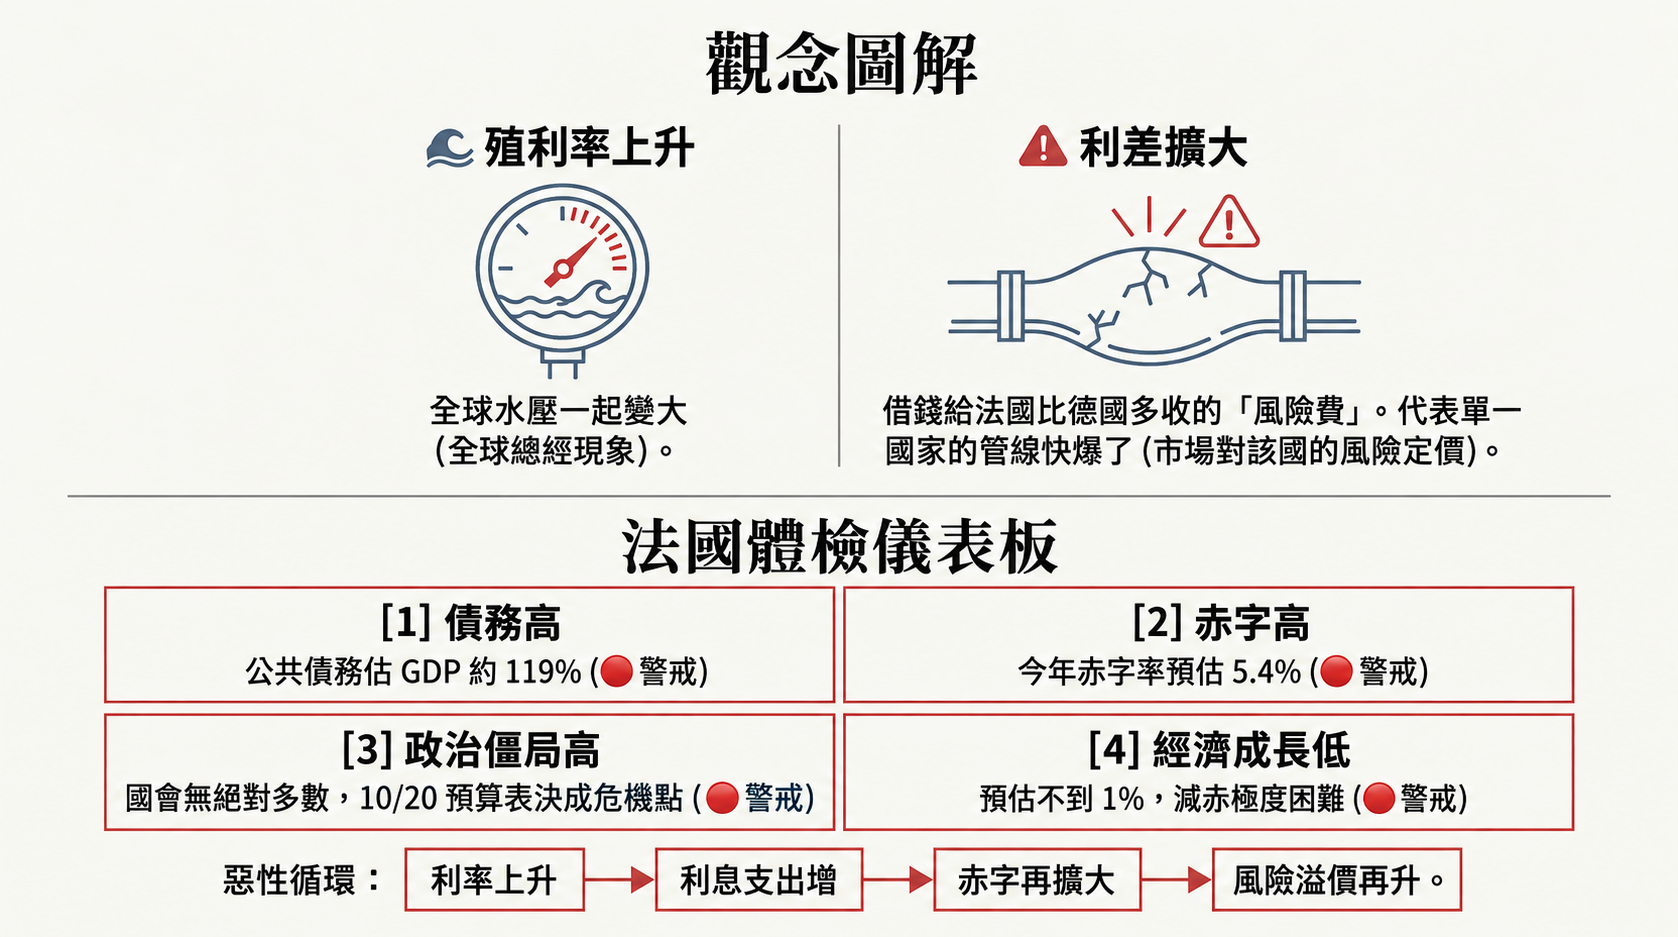
💡 白話先懂:殖利率 vs. 利差
- 殖利率:借錢給一個國家,每年能收到多少利息
- 利差:借錢給 A 國比借給 B 國「多收多少」,多出來的部分就是市場額外收取的風險費
📌 重點:殖利率上升,可能只是全球利率一起漲;利差擴大,才代表市場開始擔心這個國家本身。
🇫🇷 法國發生什麼事?
法國與德國的 10 年期公債利差,一度拉大到 2011–2012 年歐債危機以來的高點,近期雖稍微回落,但仍遠高於年初。原因可歸納成「三高一低」:
- 債務高:公共債務約占 GDP 的 119%
- 赤字高:今年赤字率預估約 5.4%
- 政治僵局高:國會沒有任何陣營過半,預算難以通過
- 成長低:經濟成長預估不到 1%,減赤更困難
這會形成一個不好的循環:利率上升 → 利息支出變多 → 赤字擴大 → 風險溢價再上升。
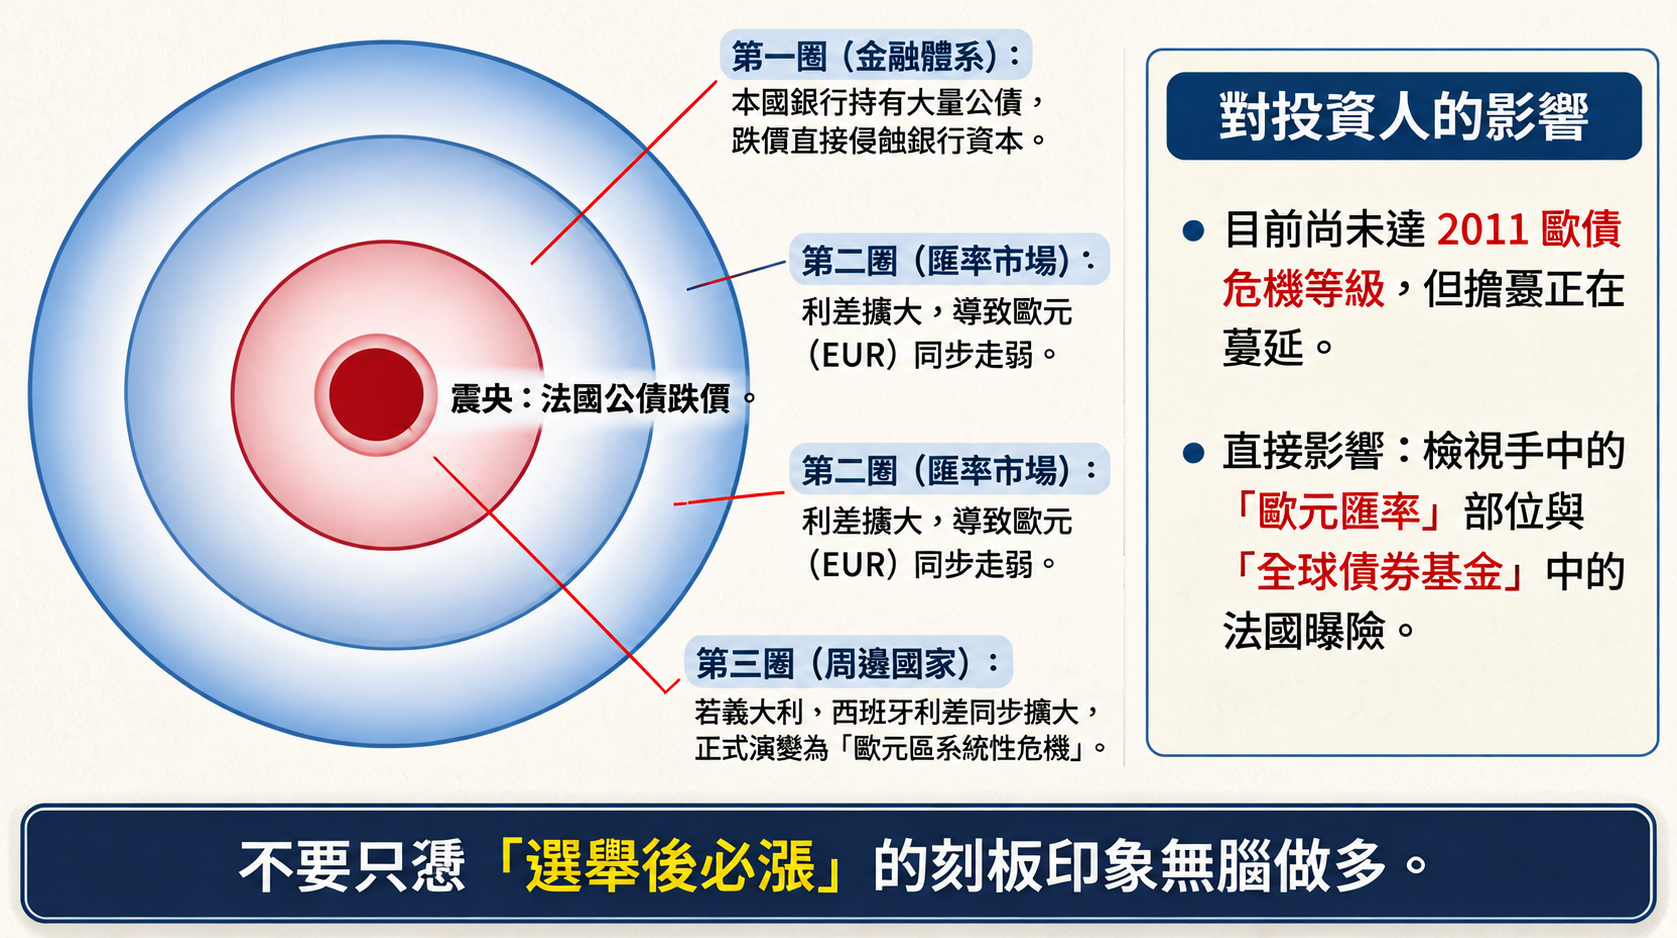
🔗 風險怎麼擴散?
- 金融體系:本國銀行持有大量自家公債,公債跌價會侵蝕銀行資本
- 周邊國家:若義大利、西班牙利差同步擴大,代表擔憂正在變成「整個歐元區的共同問題」
- 匯率:利差擴大時,歐元通常跟著走弱
歐元區 9 月通膨也回升到 3.8%,歐洲央行就算想放鬆,空間也很有限。
📆 歐洲接下來的關鍵日期
| 日期 | 事件 |
|---|---|
| 10/15 | 法國向歐盟提交預算草案 |
| 10/20 | 國民議會表決,若政府動用特別條款強行通過,利差可能再度擴大 |
| 10/23 | 信評機構穆迪檢視法國評等 |
| 10/28 | 英國公布預算案,英國公債可能成為下一個壓力點 |
🧭 大嬸觀點:目前看起來還不到 2011 年那種全面危機,但「單一國家的問題」正在往「整個歐元區的共同擔憂」靠近。對台灣投資人來說,最直接的影響是歐元匯率與持有的全球債券基金。
五、🔍 本週與近期可留意的總經數據清單
原則:以實際公布值為準,看「實際 vs. 預期」的差距,不預先猜答案。 實際公布日期請以官方行事曆為準。
🇺🇸 美國:通膨與利率
- CPI(消費者物價):本週主角,搭配核心 CPI 一起看
- PPI(生產者物價):企業端的成本壓力,常被視為 CPI 的「上游預告」
- 密西根大學消費者信心 + 一年/五年通膨預期:民眾「覺得」物價會漲多少,會影響實際消費與薪資談判
- 10 年期美債殖利率:資產估值的「地心引力」,越高對股市壓力越大
- 2 年期與 10 年期殖利率差(殖利率曲線):觀察市場對景氣與升降息的看法
- 聯準會褐皮書(Beige Book):各地區經濟的「現場口述報告」,通常在利率會議前約兩週公布
- 聯準會官員談話:10/27–28 利率會議前進入靜默期,之前的發言口風值得留意
🇺🇸 美國:景氣與消費
- 零售銷售:美國經濟約七成靠消費,這是最直接的消費體溫計
- 每週初領失業救濟金人數:就業市場的「即時心電圖」,連續上升要提高警覺
- 紐約州、費城聯準製造業指數:區域性製造業調查,比全國數據早公布
- 工業生產、房屋開工:觀察高利率對實體經濟的拖累程度
🗳️ 選舉專屬指標
- 四個搖擺州的參議院民調走勢:決定劇本 A 是否成立的關鍵
- 全國通用選票民調(Generic Ballot):選民傾向投給哪一黨的整體指標
- 預測市場賠率:看「真金白銀」押注的方向變化
- VIX 恐慌指數與選舉週的選擇權隱含波動率:市場願意花多少錢買保險,反映對選舉結果的緊張程度
🌍 全球與能源
- 國際油價(布蘭特、西德州):中東航運風險直接推升通膨
- 美元指數(DXY):美元強弱影響資金流向新興市場
- 歐元兌美元:歐洲風險最直接的價格反映
- 法德利差、義大利與西班牙利差:若周邊國家同步擴大,代表風險正在擴散
- 黃金價格:避險情緒的溫度計
🇹🇼 台灣
- 9 月外銷訂單:觀察未來 1–3 個月的出口動能
- 景氣對策信號(景氣燈號):國發會綜合多項指標的景氣溫度計
- 新台幣匯率與外資資金動向:外資是否因選舉或歐洲風險撤出
- 加權指數與年線的距離:位階越高,市場對壞消息的容忍度越低
六、⚠️ 風險評級總表
| 風險面向 | 評級 | 現況說明 | 什麼訊號出現要升級警戒 |
|---|---|---|---|
| 🗳️ 美國選舉政治 | 🟠 中高 | 搖擺州拉鋸,結果將決定政策方向 | 搖擺州民調一面倒、預測市場賠率急轉 |
| 🔥 通膨與利率 | 🟠 中高 | 能源推升整體通膨,聯準會 9 月已升息 | 核心 CPI 明顯高於預期、10 年期殖利率急升 |
| 🇪🇺 歐洲主權債 | 🟡 中 | 法國利差高檔,但周邊國家尚未失控 | 法德利差重新擴大、義西利差同步跳升、法國遭降評 |
| 🛢️ 地緣政治與油價 | 🟠 中高 | 中東航道風險持續 | 油價突破前高、航運中斷事件擴大 |
| 📈 市場整體位階 | 🟠 中高 | 台股與美股大盤皆在相對高檔 | 大盤跌破中期均線、成交量放大下跌 |
| 💱 匯率與資金流向 | 🟡 中 | 美元偏強、歐元承壓 | 美元指數急升、新台幣快速貶值 |
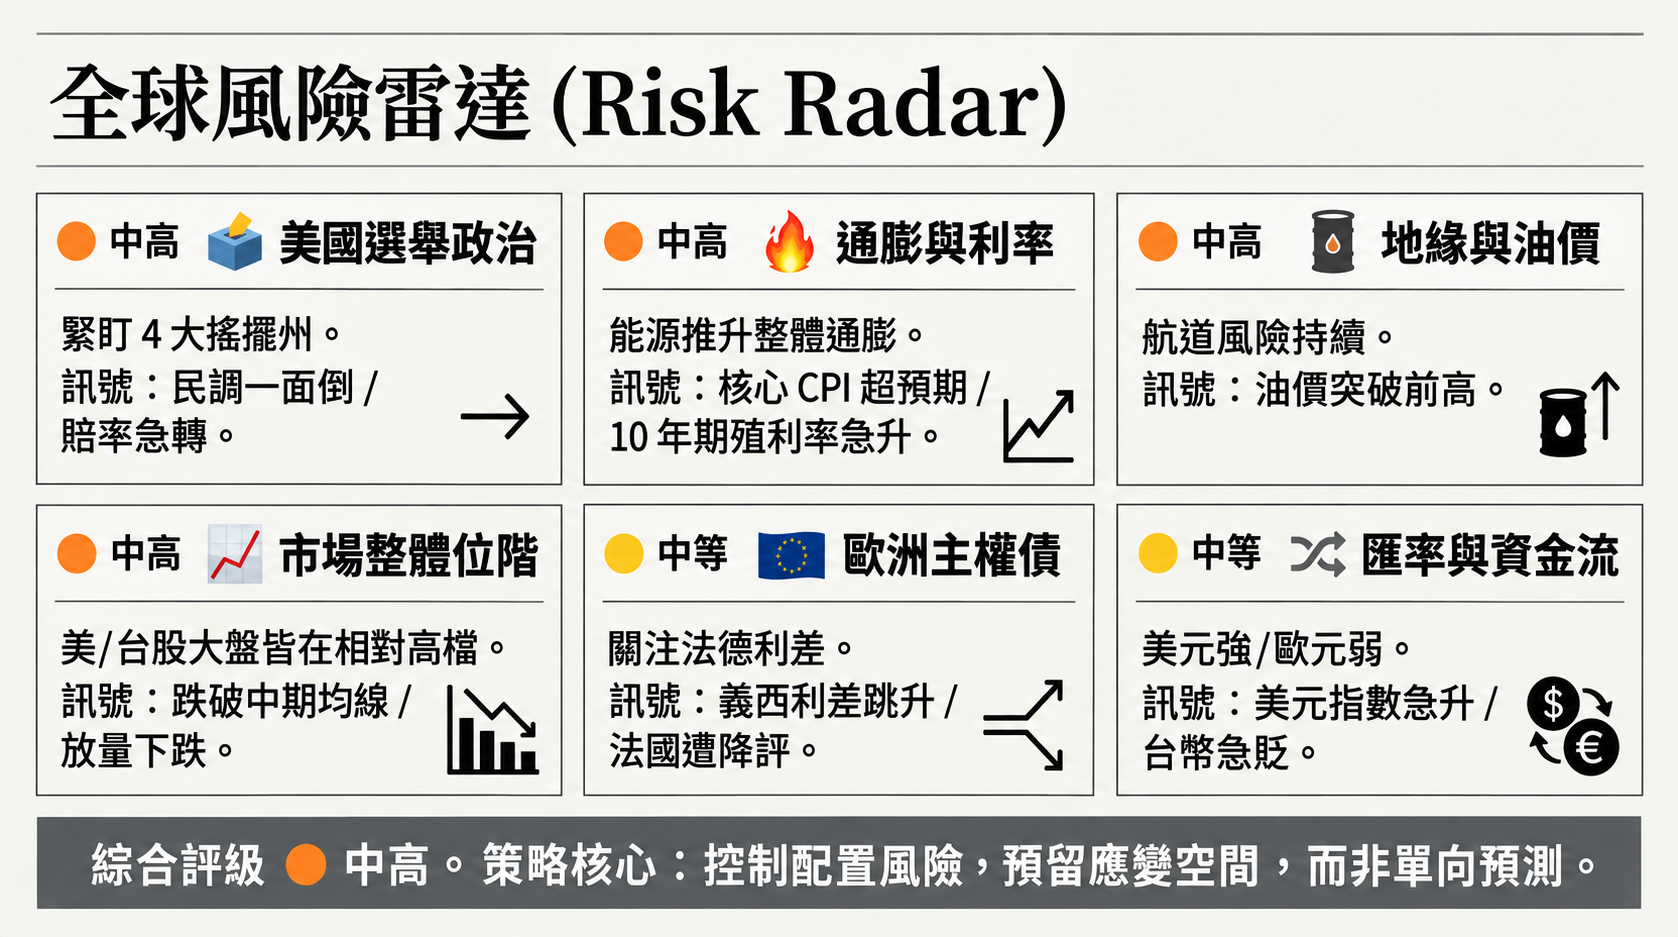
綜合評級:🟠 中高——本週不是「危機週」,而是「事件密集週」。重點在於控制資產配置的風險、預留應變空間,而不是預測方向。
七、✅ 大嬸的本週行動清單
- 週三晚上 CPI 公布後,先比較「實際 vs. 預期」,再看美債殖利率與美元的反應
- 檢查自己的資產配置中,股票、債券、現金的比例是否符合自己的風險承受度
- 持有歐元資產或全球債券基金的人,留意基金中法國公債的比重
- 追蹤四個搖擺州的民調變化,觀察劇本 A 的機率是否改變
- 為 11/3 選舉週預先想好三種劇本各自的應對方式,寫下來,到時照表操課
🧠 大嬸碎碎念
這週非常關鍵,算是選前的「大考週」。美國期中選舉(11/3)進入最後衝刺,同時通膨 CPI 數據、利率預期、還有歐洲的債務危機全部擠在同一週登場!
大家問大嬸選情怎麼看?外資美銀預估,『民主黨全拿』的劇本 A 機率最高,超過六成(約 64%),但這也是市場最怕的(預估偏空 -10%);『國會分治』的劇本 B 占了接近三成(約 28%);而『共和黨全拿』的劇本 C 則不到一成(約 9%)。(補充:這些數字是報告四捨五入後的預估,重點在於相對比例!)
再來就是週三的 CPI,市場目前預估年增率大約落在 3.6% 附近,可能會比上個月的 3.4% 稍微抬頭。但大嬸提醒大家,我們看數據不用去挑剔那個小數點,重點是等週三晚上數字出來,比對『實際跟預期』有沒有大出入。只要有意外,美債殖利率跟美元就會劇烈反應,這才是我們風控要盯緊的核心!
1. 不要盲目猜方向,先把劇本寫好:選舉結果沒人能先知道,但『市場對結果的反應』是有跡可循的。把三種選舉劇本(民主黨勝、國會分治、共和黨勝)的應對策略先寫下來,到時候照表操課,就不會被情緒牽著走。
2. 檢查資產配置比例:在大盤位階偏高、高利率環境下,股票與債券波動都會放大。這週一定要檢視一下持股與現金的比例,適度留一點現金當後盾。
3. CPI 公布先看『實際 vs. 預期』:週三晚上記得比較實際數字跟預期的差距,並觀察美債殖利率與美元的反應,不要急著第一時間衝動交易。
4. 留意歐洲債務與歐元匯率:有買全球債券基金或歐元資產的朋友,最近法國預算跟法德利差要稍微盯一下,防範歐洲主權債疑慮擴散。
我們不賭行情,我們做足準備!祝大家這週操作穩健,大家加油!
警語:
以上內容僅供資訊分享,不構成任何投資建議、邀約或保證。投資一定有風險,請依自身狀況審慎評估。
我是陪你成長的大嬸,陪伴你實現財務獨立。
透過系統化的理財、累積資產與策略優化,協助你建立穩健的財務基礎,
走向更自由的人生選擇。